iDEAL verdwijnt geleidelijk en wordt vanaf 2029 grotendeels vervangen door Wero, een Europees betaalsysteem. Wat verandert er voor consumenten en ondernemers — en waarom kan dat financiële gevolgen hebben? In dit artikel staat wat Wero precies betekent, welke kostenmodellen er spelen en waar webwinkels nu op letten.
Wat is Wero en waarom vervangt het iDEAL?
Het vertrouwde iDEAL zoals Nederlanders dat kennen, maakt vanaf 2029 plaats voor Wero, ontwikkeld door het European Payments Initiative (EPI). Dit initiatief brengt Europese banken samen om één gemeenschappelijk betaalnetwerk te creëren dat in meerdere landen bruikbaar moet zijn.
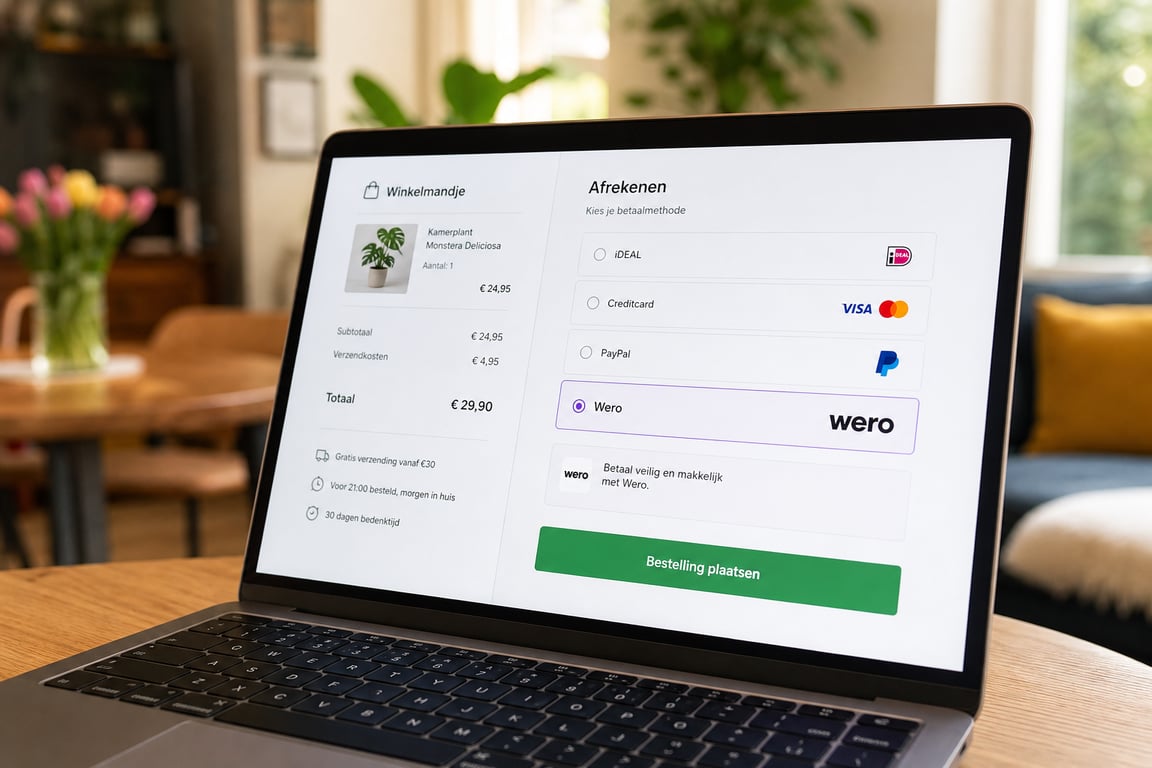
Voor consumenten zal de overstap in eerste instantie vooral zichtbaar zijn door een nieuw logo of een andere naam bij het afrekenen. Achter de schermen verandert er echter meer: de technische infrastructuur wordt geharmoniseerd en er komt een ander rekenmodel voor transactiekosten.
Europa wil minder afhankelijkheid van buitenlandse betaalreuzen
De beslissing om iDEAL op te laten gaan in Wero past in een bredere strategie van Europese beleidsmakers om minder afhankelijk te zijn van internationale spelers zoals Visa en Mastercard. Europese beleidsmakers en banken willen een eigen, schaalbaar netwerk dat grensoverschrijdend werkt.
Door lokale oplossingen samen te brengen in één systeem moet betalen tussen Europese landen eenvoudiger en goedkoper worden. Dat grote plaatje verklaart waarom Nederland afstand doet van een zeer succesvol nationaal systeem: schaalvoordelen en geopolitieke autonomie wegen hier zwaar.
Zo verandert het kostenmodel: van vaste vergoeding naar percentage
Een van de meest ingrijpende veranderingen voor webwinkels is dat het huidige model met vaste transactiekosten mogelijk wordt vervangen door een percentage van het aankoopbedrag. Bij iDEAL betalen veel retailers nu een vaste fee per transactie, ongeacht de waarde van het product.
Wero wil naar een proportioneel model waarin een klein percentage over het totale aankoopbedrag berekend wordt. Voor goedkope producten kan dat voordeliger zijn, maar bij duurdere aankopen kan de betaalde fee significant hoger uitvallen. Die omslag zorgt voor veel discussie onder ondernemers.
Wat betekent dit voor webwinkels en prijzen?
Ondernemers geven aan dat extra kosten uiteindelijk ergens vandaan moeten komen. Als transactiekosten stijgen doordat een percentage gehanteerd wordt, kunnen retailers ervoor kiezen die kosten zelf te dragen of door te berekenen aan klanten.
Doorberekening gebeurt meestal niet als een aparte regel bij het afrekenen, maar verstopt zich in de algemene verkoopprijs. Daarmee kan Wero voor consumenten indirect tot hogere prijzen leiden, zeker bij winkels die veel dure producten verkopen en kleine marges hebben.
Het beloofde plafond en waarom het nog onduidelijk is
Wero zegt rekening te houden met zorgen van ondernemers en kondigt een maximum aan voor de transactiekosten: een plafond waardoor percentagekosten niet onbeperkt kunnen stijgen. In theorie voorkomt dat dat dure aankopen disproportioneel duurder maken voor winkeliers.
Het knelpunt is dat de precieze hoogte van dat plafond nog niet bekend is. Die details worden pas richting 2029 verwacht, waardoor bedrijven nu moeten anticiperen op een nieuw rekenmodel zonder te weten wat het hen uiteindelijk kost.
Wie betaalt de rekening: ondernemer of consument?
Betaalverkeer-experts waarschuwen dat winkels vaak hun operationele kosten naar klanten doorschuiven. Net zoals extra kosten in de luchtvaart via bagage- of stoelkeuze terugkomen, kunnen hogere transactiekosten onderdeel worden van de prijsopbouw.
Consumenten merken dat dus mogelijk niet direct aan een aparte toeslag; de impact kan subtiel via hogere algemene prijzen zichtbaar worden. Vooral bij producten met grotere eenheidsprijzen is dat effect voelbaar.
Welke bedrijven lopen risico en wat kunnen ze doen?
Winkels die veel dure artikelen verkopen — bijvoorbeeld elektrische fietsen, elektronica of meubels — zijn het meest kwetsbaar voor een percentagegebaseerd model. Hun transactiekosten kunnen bij hoge aankoopbedragen flink oplopen.
Sommige ondernemers kijken daarom naar alternatieven: andere betaalmethodes of het stimuleren van betalingsvormen met lagere kosten. Of een grootschalige uittocht van Wero volgt, hangt sterk af van de definitieve tarieven en de marktdynamiek rond 2029.
Wero is meer dan alleen webwinkelen
Het nieuwe Europese systeem richt zich niet enkel op e-commerce. Wero moet ook betaalverzoeken tussen consumenten ondersteunen en uiteindelijk in fysieke winkels bruikbaar zijn. Daarmee ontstaat één geïntegreerd systeem voor online betalingen, peer-to-peer-verzoeken en kassa-transacties.
Die brede toepassing verklaart waarom de overgang verder gaat dan een simpele merknaamwisseling: de infrastructuur en het gebruikspatroon van betalingen veranderen op meerdere fronten.
Wat kunnen consumenten verwachten tijdens de overgang?
De impact voor consumenten blijft in de beginfase beperkt: het betaalproces zelf verandert niet radicaal en in veel gevallen blijft het direct via de bank verlopen zoals bij iDEAL. Het nieuwe merk wordt geleidelijk zichtbaar in betaaloverzichten en op websites.
De grotere effecten op prijzen zijn minder direct en hangen af van bedrijfskeuzes door ondernemers. Vanaf 2029 wordt het nieuwe kostenmodel voor webwinkels pas echt relevant, en dan wordt duidelijk of prijzen structureel veranderen.
Belang voor Nederland: een succesvol nationaal systeem in een Europees jasje
Voor Nederland betekent de overgang dat een zeer ingeburgerd systeem onderdeel wordt van een groter Europees project. Dat brengt kansen: één uniforme betaalstandaard door heel Europa kan grensoverschrijdend winkelen eenvoudiger maken.
Tegelijkertijd roept het ook vragen op over transparantie en voorspelbaarheid van kosten voor ondernemers. Hoe Wero die spanning oplost — via duidelijke plafonds en heldere tariefstructuren — bepaalt mede of de overgang soepel verloopt of juist tot meer wrijving leidt.
Waar staat het nu en wat volgt richting 2029?
De geleidelijke invoering van Wero is al begonnen: gebruikers komen het merk nu al tegen op sommige plekken. De kritieke fase is echter 2029, wanneer het nieuwe kostenmodel ingaat en het plafond concreet moet worden gemaakt.
Tot die tijd kunnen webwinkels zich voorbereiden door scenario’s door te rekenen, alternatieve betaalopties te onderzoeken en met leveranciers en banken in gesprek te blijven. Voor consumenten geldt dat het nieuwe logo niet per se méér kosten betekent, maar dat prijzen op langere termijn wel beïnvloed kunnen worden door de nieuwe rekenmethode.
Conclusie
iDEAL maakt vanaf 2029 geleidelijk plaats voor Wero, het Europese betaalnetwerk van het EPI. Voor consumenten verandert vooral de naam en het logo, maar achter de schermen introduceert Wero een nieuw kostenmodel dat per transactie een percentage kan rekenen. Vooral webwinkels met dure producten vrezen hogere kosten, tenzij het nog te bepalen kostenplafond die stijging beperkt.
FAQ
Waarom vervangt Wero iDEAL?
Europa wil een eigen, grensoverschrijdend betaalnetwerk om minder afhankelijk te zijn van buitenlandse betaalreuzen en om betalingen tussen landen eenvoudiger en efficiënter te maken.
Gaan consumenten direct meer betalen door Wero?
Niet direct; consumenten zien eerst vooral een nieuw logo. Eventuele prijsstijgingen komen indirect via hogere kosten voor webwinkels, vooral bij duurdere aankopen.
Wat kunnen webwinkels doen om zich voor te bereiden?
Winkels kunnen scenario’s doorrekenen, alternatieve betaalmethodes onderzoeken en in gesprek blijven met banken en leveranciers over de definitieve tarieven en het mogelijke kostenplafond.
Bron: EenVandaag