De spaarrente is weer flink omhoog gegaan, vooral bij termijndeposito’s waarbij sommige aanbieders bijna 3,5% bieden. Voor spaarders kan dat honderden euro’s per jaar schelen, maar het vraagt wel om keuzes over flexibiliteit en spreiding.
In dit artikel wordt uitgelegd welke opties er zijn, waarom grote banken achterblijven en hoe spaarders slim kunnen profiteren zonder hun buffer te verliezen.
Hoge depositorentes trekken spaarders opnieuw aan
De rente op spaargeld loopt op, vooral bij deposito’s met vaste looptijden. Banken bieden voor geld dat één jaar wordt vastgezet inmiddels rentes die in sommige gevallen bijna 3,5 procent bereiken. Dat is opvallend hoger dan de rente die op veel vrije spaarrekeningen wordt gegeven.
Voor consumenten betekent dit dat rondkijken loont: dezelfde euro kan bij een andere aanbieder aanzienlijk meer opleveren. Zeker bij grotere spaarbedragen kan het renteverschil snel oplopen tot honderden euro’s per jaar.
Waarom deposito’s nu weer aantrekkelijk zijn
Een deposito is simpel: geld vastzetten voor een afgesproken periode in ruil voor een vaste rente. Die zekerheid spreekt spaarders aan die weten dat ze een deel van hun geld de komende maanden of jaren niet nodig hebben.
Bijvoorbeeld: 20.000 euro tegen 3,5 procent levert bruto zo’n 700 euro per jaar op; bij 50.000 euro gaat het om ongeveer 1.750 euro. Het rendement valt hoger uit dan bij veel reguliere spaarrekeningen, maar het geld is tijdens de looptijd vaak niet zonder meer beschikbaar.
Grote Nederlandse banken blijven achter op rente
De grootste namen op de markt geven duidelijk lagere vergoedingen. Banken als ABN AMRO en ING bieden rentes rond 1,25 procent op spaarrekeningen, Rabobank zit op ongeveer 1,5 procent. Dat schept een verschil van ruim twee procentpunt met sommige deposito-aanbieders.
Voor wie duizenden euro’s op de rekening heeft, heeft dat direct impact. Een verschil van twee procentpunt op 50.000 euro betekent grofweg 1.000 euro per jaar aan gemiste rente, nog los van belastingen en persoonlijke omstandigheden. Daarom is het verstandig om aanbiedingen te vergelijken in plaats van automatisch bij de huisbank te blijven.
Inflatie, ECB-beleid en de waarde van spaargeld
Een deel van de verklaring voor hogere depositorentes ligt bij de renteontwikkeling van de Europese Centrale Bank. Als de ECB de beleidsrente verhoogt, kunnen banken op den duur hogere vergoedingen gaan bieden. Marktverwachtingen wijzen op mogelijke vervolgverhogingen, wat depositorentes kan stabiliseren of verder verhogen.
Interessant is dat sommige depositorentes nu net boven de recente inflatie van 3,3 procent uitkomen. Dat betekent niet automatisch dat iedereen koopkrachtwinst boekt: inflatie is een gemiddeld cijfer en belastingen tikken ook aan. Toch is het een significante verandering na jaren van verwaarloosbare spaarrentes.
Flexibiliteit versus rendement: niet al het spaargeld vastzetten
De hogere rente maakt vastzetten verleidelijk, maar flexibiliteit blijft essentieel. Een financiële buffer die snel beschikbaar is, voorkomt problemen bij onverwachte kosten zoals een reparatie of medische rekening. Daarom is het onverstandig om de volledige buffer in één of meerdere langlopende deposito’s te stoppen.
Een praktische aanpak is het behouden van een vrij opneembare buffer voor direct beschikbare uitgaven en daarnaast een deel van het spaargeld spreiden over deposito’s met verschillende looptijden. Op die manier komt er periodiek geld vrij en wordt toch van hogere rentes geprofiteerd.
Spreiden van deposito’s: ladderen voor betere toegang tot geld
Het opzetten van meerdere deposito’s met uiteenlopende looptijden — ook wel ‘ladderen’ genoemd — combineert rendement met liquiditeit. Bijvoorbeeld: het spaargeld in drie delen stoppen, met looptijden van zes maanden, één jaar en twee jaar. Zo komt elk deel op een ander moment vrij en hoeft niet alles gelijktijdig vast te staan.
Deze methode geeft meer flexibiliteit dan één langlopend contract en voorkomt dat plotselinge uitgaven direct in conflict komen met vastgezet geld. Welke verdeling het beste werkt hangt af van persoonlijke doelen, de hoogte van de buffer en verwachte uitgaven.
Buitenlandse aanbieders en voorwaarden checken
Sommige van de hoogste rentes komen van buitenlandse banken. Dat kan aantrekkelijk zijn, maar vereist aandacht voor voorwaarden en depositogarantieregelingen. Niet elke hoge rente is zonder risico; voorwaarden kunnen beperkingen bevatten voor vroegtijdige opname of kosten bij vervroegde beëindiging.
Voor spaarders die overwegen naar een buitenlandse bank te gaan, is het essentieel te controleren onder welke garantie het spaargeld valt en wat de praktische gevolgen zijn bij calamiteiten. Documentatie lezen en de toetsing van de veilige bewaring van tegoeden zijn hierbij belangrijke stappen.
Kleine banken en vrij opneembare rekeningen met betere rentetarieven
Niet alleen deposito’s laten hogere rentes zien; ook sommige kleinere banken bieden op vrij opneembare spaarrekeningen tarieven van rond 2 procent of meer. Dat maakt het voor spaarders mogelijk om zowel flexibiliteit als een betere rente te verkrijgen zonder direct vast te zetten.
Overstappen naar een andere bank is een optie, maar hoeft niet de enige stap te zijn. Een combinatie van een betaalbare buffer bij de huidige bank en deposito’s of rekeningen bij andere aanbieders kan zowel gemak als extra opbrengst opleveren.
Renteverschil kan jarenlang effect hebben: regelmatig vergelijken loont
Een klein renteverschil lijkt op het eerste gezicht niet groot, maar over jaren kan dit flink opvoeren. Daarom is het verstandig om periodiek te controleren welke rentetarieven banken aanbieden en opties te vergelijken op basis van rendement, voorwaarden en flexibiliteit.
Voor wie binnenkort grote uitgaven verwacht, zoals een verbouwing of een autokoop, blijft een royale directe buffer belangrijk. Voor degenen die langere termijn geld kunnen missen, biedt de huidige markt mogelijkheden om spaargeld actiever te laten renderen zonder extra risico door te beleggen.
De keerzijde: hogere rente raakt vooral leners
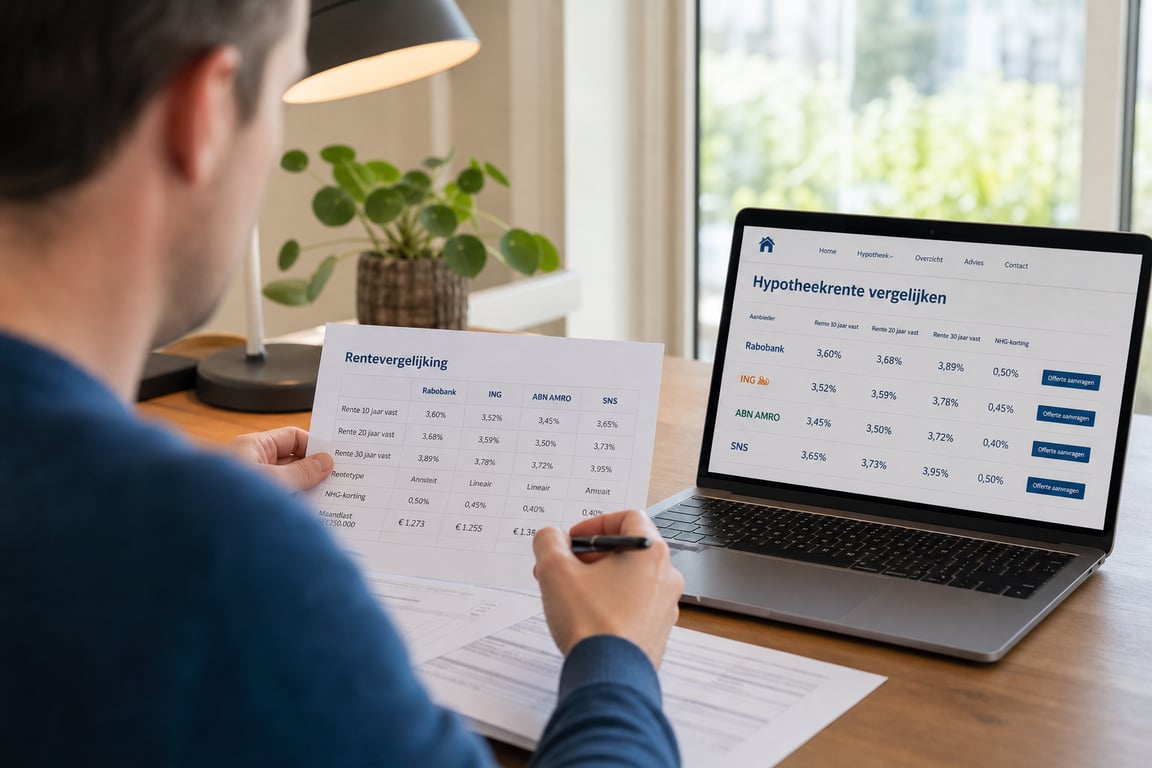
De opgaande rentecijfers zijn niet zonder gevolgen elders in de economie. Hogere rentes vertalen zich ook in duurder lenen, wat bijvoorbeeld hypotheekgevers treft. De hypotheekrente is recent gestegen en nieuwe leners krijgen daardoor te maken met hogere maandlasten.
Voor spaarders is de boodschap helder: spaargeld levert weer serieuze rente op, maar de strategie moet passen bij persoonlijke situatie. Slim spreiden, voorwaarden controleren en een direct beschikbare buffer houden, zijn de belangrijkste stappen om meer rendement te pakken zonder onzekerheid over liquiditeit.
Conclusie
Depositorentes klimmen weer en sommige éénjarige deposito’s bieden bijna 3,5%, wat bij grotere bedragen honderden euro’s extra per jaar kan opleveren. Grote Nederlandse banken blijven achter, dus vergelijken loont; let wel op voorwaarden en depositogarantie bij buitenlandse aanbieders. Houd altijd een direct beschikbare buffer aan en spreid spaargeld (ladderen) om rendement en liquiditeit te combineren.
FAQ
Waarom zijn deposito’s nu aantrekkelijker dan gewone spaarrekeningen?
Depositorentes bieden vaak hogere vaste rentes voor een afgesproken looptijd, waardoor ze bij grotere bedragen duidelijk meer rendement geven dan veel vrije spaarrekeningen. Het nadeel is dat het geld tijdens de looptijd meestal minder snel beschikbaar is.
Is het veilig om over te stappen naar een buitenlandse bank met hogere rente?
Sommige buitenlandse banken bieden hogere rentes, maar controleer altijd de depositogarantieregeling en de voorwaarden voor opname en kosten. Bij twijfel hoort de garantie van het land en de praktische bereikbaarheid van je geld onderzocht te worden.
Hoe zorg je voor zowel rendement als voldoende liquiditeit?
Houd een direct beschikbare buffer voor onverwachte uitgaven en verdeel de rest over deposito’s met verschillende looptijden (ladderen) of kies voor hogere rentes bij vrij opneembare rekeningen. Zo profiteer je van betere rentes zonder volledige onverzettelijkheid van je spaargeld.
Bron: De Telegraaf