
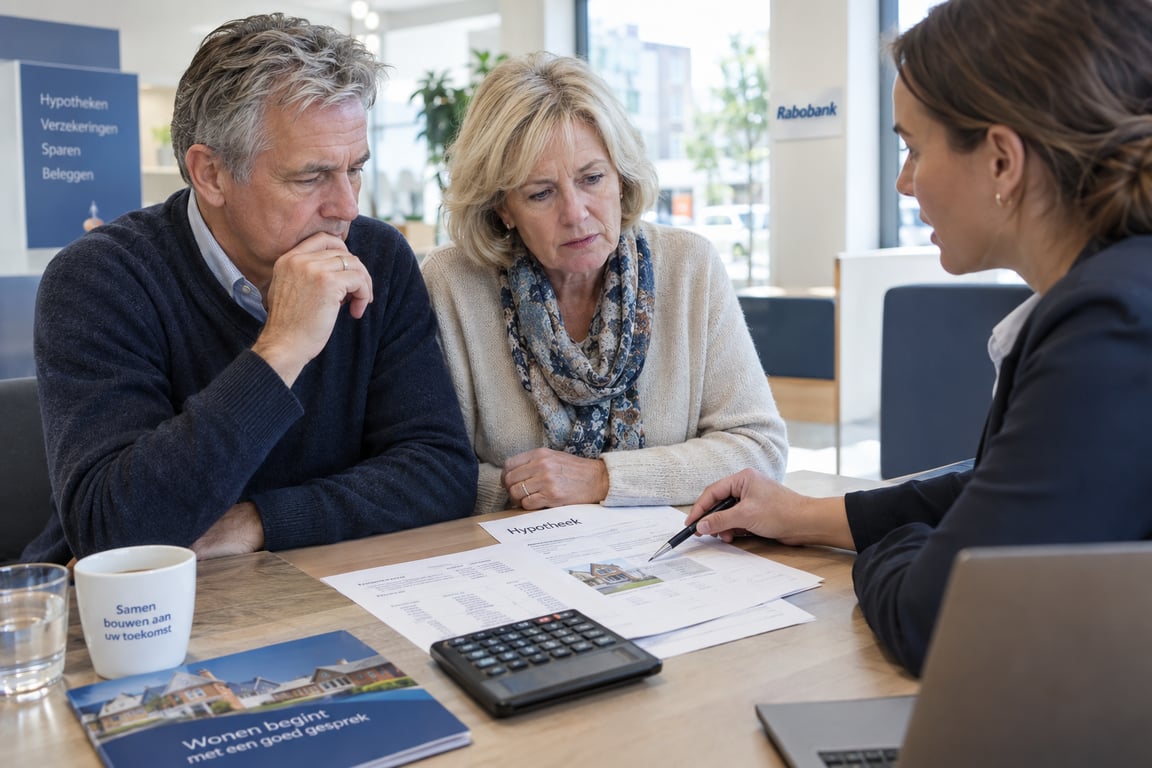
Rabobank voert vanaf maart 2027 nieuwe regels in voor hypotheekaanvragen van klanten die richting pensioen gaan. Dit kan invloed hebben op verhuizingen, oversluitingen en aanpassingen van bestaande hypotheken. Hieronder staat precies wat verandert, wie ermee te maken krijgt en welke stappen slim zijn om nu te overwegen.
Wat verandert er bij Rabobank en waarom dit telt
Rabobank gaat bij nieuwe of gewijzigde hypotheekaanvragen eerder rekening houden met het inkomen dat iemand na pensionering verwacht te hebben. Tot nu toe begon de bank die toets tien jaar voor de pensioengerechtigde leeftijd; dat wordt vijftien jaar.
Daarnaast komt er een aparte limiet voor klanten van 85 jaar en ouder: zij kunnen straks maximaal 70 procent van de woningwaarde lenen. Voor lopende hypotheken zonder wijziging verandert er niets van de wijzigingen.
Pensioeninkomen telt vijf jaar eerder mee — gevolgen voor hypotheekruimte
Het belangrijkste technische verschil is dat Rabobank pensioeninkomen vanaf vijftien jaar vóór de pensioengerechtigde leeftijd meeneemt in de berekening. Voor veel huishoudens klinkt dat klein, maar het kan de maximale leenruimte merkbaar verlagen.
Als iemands inkomen na pensionering duidelijk lager wordt, zal die toekomstige daling nu eerder worden meegenomen. Dat betekent dat iemand die binnen vijftien jaar met pensioen gaat mogelijk minder kan lenen dan onder de huidige regels.
Voor stellen waarvan één partner al bijna met pensioen gaat, kan dit effect extra sterk doorwerken omdat het gezamenlijke inkomen in de berekening eerder daalt. Dat kan leiden tot andere keuzes, zoals het uitstellen van een verhuizing of het aanpassen van de gewenste hypotheekvorm.
Voor wie zijn de nieuwe normen relevant: verhuis-, oversluit- en aanpassingssituaties
De aangescherpte regels gelden alleen wanneer iemand een nieuwe financiering aanvraagt of de bestaande hypotheek wijzigt. Wie zijn hypotheek ongemoeid laat, merkt niets van de wijzigingen.
Situaties waarbij de veranderingen wél spelen zijn verhuizen naar een andere woning, oversluiten om van rente te wisselen, of het opnemen van extra hypotheekruimte. Huiseigenaren die rond hun pensioen nog willen verhuizen zijn de grootste groep die vooraf goed moeten rekenen.
Ook mensen die plannen hebben om een deel van de overwaarde eruit te halen voor bijvoorbeeld zorgkosten of aanpassingen in huis, vallen onder de nieuwe toetsing zodra er een wijziging van de lening plaatsvindt. Dat maakt het belangrijk om tijdig financiële keuzes door te rekenen.
70 procent grens voor 85-plussers: woningwaarde wordt doorslaggevend
Vanaf maart 2027 geldt een maximum van 70 procent loan-to-value voor klanten van 85 jaar en ouder. Dat betekent concreet dat de hypotheek niet hoger mag zijn dan 70 procent van de marktwaarde van de woning.
Een voorbeeld: bij een woningwaarde van 400.000 euro is 70 procent gelijk aan maximaal 280.000 euro. Dit is een bovengrens; inkomen en overige voorwaarden kunnen dat bedrag verder beperken.
Voor oudere huiseigenaren met weinig hypotheek en veel overwaarde verandert er vaak weinig, maar voor wie al relatief veel leent kan deze grens betekenen dat er geen extra ruimte beschikbaar is voor verbouwing of consumptief gebruik. Het is een harde randvoorwaarde die in sommige gevallen dwingt tot alternatieve oplossingen zoals verkoop of kleinschalige aanpassingen.
Hoe Rabobank kijkt: inkomen, leeftijd, pensioenopbouw en woningwaarde
Rabobank combineert verschillende criteria in de beslissing: huidig inkomen, verwachte AOW en pensioenopbouw, leeftijd en de waarde van het onderpand. De langere vooruitblik op het pensioen maakt dat die toekomstige inkomenssituatie eerder doorwerkt in de uitkomst.
Dat betekent niet automatisch dat iedereen minder kan lenen. Mensen met een stevige pensioenopbouw of veel overwaarde blijven in een sterke positie; voor klanten met een aanzienlijk lagere pensioenverwachting kan de uitkomst wel afwijken.
Bij vergelijkbare aanvragen kan het verschil zitten in details zoals partnerpensioenen, pensioenrichtleeftijd en aanvullende uitkeringen. Die nuances kunnen het verschil maken tussen net wel of net niet voldoende financieringsruimte.
Waarom de bank deze stap zet: toezicht en betaalbaarheid op langere termijn
De wijziging komt niet uit de lucht vallen: Rabobank noemt overleg met toezichthouders als achtergrond, waaronder De Nederlandsche Bank en ook Europese richtlijnen spelen een rol. De kernvraag is of een hypotheek gedurende de volledige looptijd verantwoord blijft.
Toezichthouders willen voorkomen dat mensen nu een lastige lening aangaan die na pensionering onhoudbaar wordt. Door eerder te kijken naar het pensioeninkomen vermindert dat risico voor zowel klant als bank.
Daarnaast zit er een bredere maatschappelijke overweging achter: het moet betaalbaar blijven voor mensen om zelfstandig te wonen op hogere leeftijd. Banken en toezichthouders wegen zulke langetermijnrisico’s steeds zwaarder, zeker in een markt met stijgende levensverwachting.
Impact op plannen rond pensionering: praktische aandachtspunten
Wie vlak voor of rond de pensioengerechtigde leeftijd plannen heeft om te verhuizen of te verbouwen met extra hypotheekruimte, doet er goed aan om nu al te berekenen wat pensioeninkomsten betekenen voor de financieringsruimte.
Een oriënterend gesprek met een hypotheekadviseur is aan te raden. Die kan pensioenopbouw, AOW-verwachting en toekomstige woonwensen meenemen in een scenarioanalyse.
Bij het doorrekenen helpt het om documenten zoals pensioenoverzichten en jaaropgaves mee te nemen, zodat de adviseur realistische aannames kan gebruiken. Dat voorkomt verrassingen bij de uiteindelijke aanvraag.
Obvion en verkoopkanalen: dezelfde normen binnen de groep
De nieuwe beoordelingsregels gelden niet alleen voor hypotheken die direct door Rabobank worden afgesloten; Obvion, dat binnen de Rabobank-groep actief is en werkt via onafhankelijke adviseurs, past dezelfde normen toe.
Dat maakt het minder waarschijnlijk dat een klant via een ander verkoopkanaal een soepelere beoordeling krijgt. De criteria worden binnen de groep geharmoniseerd.
Voor consumenten betekent dit dat het vergelijken van aanbieders binnen dezelfde groep minder impact heeft op de toetsing dan voorheen; de verschillen zullen eerder in productkenmerken en advieskosten zitten dan in de basisbeoordeling van inkomen en leeftijd.
Wat te doen als je binnenkort een hypotheekaanvraag wilt doen
Check of de wijziging van toepassing wordt: staat de pensioengerechtigde leeftijd binnen vijftien jaar, dan kan Rabobank met pensioeninkomen rekening houden.
Neem offertes en persoonlijke gegevens mee naar een adviseur en vraag om scenario’s met en zonder vervroegde pensioeninbreng. Daarnaast is het verstandig om te kijken naar alternatieven zoals het vergroten van de aanbetaling, het kiezen voor een kortere lening of het zoeken naar extra inkomstenbronnen.
Overweeg ook de timing van een aanvraag: in sommige gevallen kan het financieel gunstiger zijn om stappen eerder of juist later te zetten, afhankelijk van boeterentes en marktontwikkelingen. Laat zulke timing niet puur op gevoel gebaseerd zijn; laat het toetsen met cijfers.
Tijdlijn en praktische overwegingen vóór maart 2027
Rabobank kondigt de ingangsmaand aan als maart 2027; de exacte dag is nog niet genoemd. Tot die datum blijven de huidige regels van kracht. Toch is het raadzaam om nu al je opties te inventariseren als een verhuizing of herfinanciering op de planning staat.
Of het zinvol is om vóór de wijziging actie te ondernemen, hangt af van persoonlijke kosten, resterende looptijd, boeterentes en de individuele financiële situatie. Een adviesgesprek maakt dat inzichtelijk.
Een check van de huidige hypotheek en de mogelijke gevolgen van wijzigingen voorkomt dat een gepland besluit later onvoorzien risico’s met zich meebrengt. Laat dat rekenen onderdeel zijn van de besluitvorming.
Waarom hypotheekadvies bij oudere klanten belangrijker wordt
Door de nieuwe regels krijgt het toekomstige inkomen na pensionering zwaarder wegende waarde in de beoordeling. Dat maakt maatwerkadvies essentieel: twee mensen van dezelfde leeftijd kunnen onder verschillende voorwaarden totaal andere uitkomsten hebben.
Een deskundige adviseur helpt bij het vergelijken van scenario’s, het inschatten van pensioeninkomsten en het bepalen van een verantwoord leenbedrag binnen de nieuwe normen.
Daarnaast kan een adviseur alternatieve oplossingen aandragen, zoals het optimaliseren van de hypotheekvorm of het benutten van (arbeids)inkomenscomponenten die in de toetsing meetellen. Dat helpt bij het vinden van een werkbaar plan zonder onnodige financiële druk.
Conclusie
Rabobank voert per maart 2027 strengere toetsregels in: pensioeninkomen wordt vanaf vijftien jaar vóór de pensioendatum meegenomen en 85-plussers krijgen een maximale lening van 70% van de woningwaarde. De wijzigingen gelden alleen bij nieuwe hypotheekaanvragen of bij wijzigingen van bestaande hypotheken. Wie rond pensioen wil verhuizen, oversluiten of extra opnemen doet er goed aan nu al scenario’s door te rekenen met een adviseur.
FAQ
Wanneer gelden de nieuwe regels precies?
De nieuwe regels treden in werking in maart 2027; de exacte dag is nog niet genoemd. Tot die datum gelden de huidige toetsregels.
Wie merkt direct iets van de aangescherpte normen?
Alleen klanten die een nieuwe hypotheek aanvragen of hun bestaande lening wijzigen. Houders van ongewijzigde lopende hypotheken behouden de oude voorwaarden.
Wat betekent de 70% grens voor 85-plussers concreet?
Voor klanten van 85 jaar en ouder mag de hypotheek maximaal 70% van de marktwaarde van de woning bedragen; inkomen en andere voorwaarden kunnen dit bedrag verder beperken.
Bron: NU.nl